
«¿Qué será de mi hijo o hija cuando yo no esté? ¿Quién velará por su bienestar? ¿Cómo podemos garantizar que tendrá los recursos económicos, los apoyos y la protección que necesita a lo largo de su vida?«
Estas son algunas de las preguntas que muchas familias de personas con Trastorno del Espectro Autista (TEA) se plantean cuando piensan en el futuro. En Asociación NorTEA sabemos que la preocupación por el futuro de nuestros hijos e hijas es una realidad que acompaña a muchas familias. Especialmente cuando necesitan apoyos para desarrollar su proyecto de vida, alcanzar la mayor autonomía posible y ejercer sus derechos.
A menudo dedicamos mucho tiempo a pensar en su educación, sus terapias, su inclusión social, su vida adulta o su acceso al empleo. Sin embargo, hay una cuestión fundamental que no siempre abordamos con suficiente antelación: la planificación jurídica, económica y patrimonial de su futuro. Hablamos del testamento.
¿Por qué es tan importante hacer testamento cuando tenemos un hijo o hija con TEA?
El testamento es mucho más que un documento en el que decidimos quién recibirá nuestros bienes cuando fallezcamos. Para las familias de personas con TEA, puede convertirse en una herramienta fundamental para organizar la protección económica y patrimonial de nuestros hijos e hijas.
Planificar una herencia permite estudiar cómo distribuir los bienes, qué mecanismos jurídicos pueden utilizarse para proteger a una persona con discapacidad y cómo anticipar determinadas situaciones familiares. Algunas de las cuestiones que conviene plantearse son:
- ¿Cómo podemos contribuir a garantizar que nuestro hijo o hija disponga de recursos económicos suficientes en el futuro?
- ¿Qué ocurrirá con la vivienda familiar cuando faltemos?
- ¿Podemos establecer disposiciones testamentarias específicas para proteger a nuestro hijo o hija?
- ¿Qué instrumentos existen para administrar y proteger su patrimonio?
- ¿Cómo podemos prever los apoyos que pueda necesitar para ejercer sus derechos y tomar decisiones?
- ¿Qué ocurrirá si faltan ambos progenitores o las personas que actualmente constituyen su principal red de apoyo?
No hay una respuesta única. Cada familia tiene circunstancias, necesidades y patrimonios diferentes. Por eso, resulta fundamental conocer las herramientas que ofrece nuestro ordenamiento jurídico y contar con asesoramiento profesional.
¿Qué posibilidades ofrece la legislación española?
En España contamos con diferentes instrumentos legales que permiten planificar la protección de las personas con discapacidad. Entre ellos destacan los siguientes:
El testamento y las disposiciones testamentarias específicas
El Código Civil contempla mecanismos que permiten favorecer a un hijo o hija con discapacidad en determinadas circunstancias. Por ejemplo, el artículo 808 permite que, cuando uno o varios de los legitimarios se encuentren en situación de discapacidad, los progenitores puedan disponer a su favor de la legítima estricta de los demás legitimarios que no tengan discapacidad.
Esta posibilidad está sujeta a condiciones legales. Como regla general, los bienes recibidos quedan sometidos a una sustitución fideicomisaria de residuo a favor de los legitimarios cuya legítima estricta se haya visto afectada, salvo que el testador disponga otra cosa. Se trata de una herramienta que puede resultar especialmente relevante cuando existen varios hijos y uno de ellos tiene una discapacidad.
El derecho de habitación sobre la vivienda habitual
El artículo 822 del Código Civil contempla una protección específica para determinados supuestos en los que se dona o lega un derecho de habitación sobre la vivienda habitual a favor de un legitimario con discapacidad que conviva en ella al fallecimiento del titular. Además, establece una atribución legal de este derecho cuando concurren las condiciones previstas en el artículo, entre ellas que la persona lo necesite y conviva con el fallecido.
Esta medida puede ser especialmente relevante para las familias preocupadas por garantizar la continuidad de la vivienda y del entorno habitual de sus hijos e hijas.
El patrimonio protegido de las personas con discapacidad
La Ley 41/2003 regula la posibilidad de constituir un patrimonio protegido destinado a satisfacer las necesidades vitales de la persona beneficiaria. Este instrumento permite organizar determinados bienes y derechos con una finalidad específica de protección y establecer reglas para su administración. La propia persona beneficiaria y quienes le presten apoyo, entre otros sujetos previstos legalmente, pueden intervenir en su constitución.
La ley establece requisitos específicos para acceder a este instrumento. Entre ellos, contempla una discapacidad psíquica igual o superior al 33 % y una discapacidad física o sensorial igual o superior al 65 %, acreditadas conforme a la normativa aplicable.Es importante valorar cada caso y estudiar si esta figura resulta adecuada para las necesidades de la persona.
Las medidas de apoyo para el ejercicio de la capacidad jurídica
Desde la entrada en vigor de la Ley 8/2021, el sistema jurídico español ha experimentado un cambio fundamental. Se ha abandonado el modelo basado en la incapacitación judicial y se ha establecido un sistema centrado en los apoyos que cada persona pueda necesitar para ejercer su capacidad jurídica. Entre las medidas contempladas se encuentran:
- La guarda de hecho.
- La curatela, cuando se necesita una medida formal de apoyo de carácter continuado.
- El defensor judicial, para situaciones concretas en las que se requiere una intervención específica.
- Las medidas voluntarias de apoyo, que permiten a la propia persona organizar anticipadamente determinados aspectos de su asistencia y apoyo.
La existencia de un diagnóstico de TEA no implica automáticamente la necesidad de establecer una curatela ni de adoptar medidas judiciales. La planificación debe respetar siempre la voluntad, los deseos y las preferencias de la persona con discapacidad.
¿Qué particularidades debemos tener en cuenta en la Comunidad de Madrid?
Las familias residentes en la Comunidad de Madrid deben conocer también las particularidades fiscales autonómicas en materia de herencias. La Comunidad de Madrid no cuenta con un régimen civil sucesorio propio que sustituya al Código Civil común. Sin embargo, sí dispone de normativa específica en materia de tributación de herencias y donaciones.
Es importante tener presente que la aplicación de la normativa fiscal autonómica depende de las reglas legales de conexión territorial y no exclusivamente del lugar donde resida la persona heredera. Entre los beneficios fiscales más relevantes encontramos:
a) Reducciones por discapacidad en el Impuesto sobre Sucesiones
La normativa de la Comunidad de Madrid contempla reducciones adicionales a las que corresponden por parentesco:
- 55.000 euros para las personas herederas o legatarias que acrediten un grado de discapacidad igual o superior al 33 %.
- 153.000 euros para aquellas que acrediten un grado de discapacidad igual o superior al 65 %.
Estas reducciones se aplican conforme a los requisitos establecidos en la normativa tributaria. Hay que recordar que tener un diagnóstico de TEA no implica automáticamente tener reconocido un determinado grado administrativo de discapacidad. Es necesario disponer de la acreditación correspondiente.
b) Bonificaciones en el Impuesto sobre Sucesiones
La Comunidad de Madrid contempla una bonificación del 99 % de la cuota tributaria para las adquisiciones hereditarias entre familiares incluidos en los grupos I y II:
- Grupo I: descendientes y adoptados menores de 21 años.
- Grupo II: descendientes y adoptados de 21 años o más, cónyuges, ascendientes y adoptantes.
Desde el 1 de julio de 2025, la bonificación aplicable a los familiares del grupo III se incrementó al 50 %.
Estas medidas pueden tener una incidencia importante en la planificación económica de las familias. Por ello, no debemos limitar la planificación al reparto de los bienes: también es conveniente estudiar las consecuencias fiscales de las decisiones testamentarias.
Planificar el futuro también significa respetar sus derechos
Desde Asociación NorTEA consideramos fundamental que la planificación del futuro de nuestros hijos e hijas se realice desde el respeto a sus derechos y a su dignidad. Las personas con TEA son titulares de derechos y tienen capacidad jurídica en igualdad de condiciones con las demás personas.
Cuando necesitan apoyos para tomar decisiones o gestionar determinados aspectos de su vida, debemos procurar que esos apoyos sean adecuados a sus circunstancias y respeten su voluntad, sus deseos y sus preferencias. Por eso, hacer testamento y planificar el patrimonio no debe entenderse como una forma de decidir por nuestros hijos e hijas, sino como una manera de anticipar recursos y mecanismos de protección que puedan favorecer su bienestar y su proyecto de vida.
¿Cuándo debemos empezar a planificar?
La respuesta es sencilla: cuanto antes. No es necesario esperar a tener una edad avanzada, a que aparezca una enfermedad o a que surja una situación familiar complicada. La planificación testamentaria es una responsabilidad que podemos abordar en cualquier momento de nuestra vida adulta.
Además, el testamento puede modificarse mediante uno posterior mientras el testador conserve la aptitud legal para otorgarlo. La legislación también contempla que las personas con discapacidad puedan otorgar testamento con los apoyos y garantías previstos en el artículo 665 del Código Civil. Lo importante es no dejar estas cuestiones para cuando ya sea demasiado tarde.
En Asociación NorTEA creemos que hablar del futuro también es hablar de calidad de vida, autonomía, seguridad y tranquilidad para nuestras familias.
Desde Asociación NorTEA queremos ayudarte a planificar el futuro
Sabemos que hablar de testamentos, herencias y de qué ocurrirá cuando nosotros faltemos no siempre es fácil. Pero también sabemos que muchas familias necesitan información, respuestas y herramientas para afrontar estas cuestiones con mayor tranquilidad.
Por eso, desde Asociación NorTEA hemos organizado una charla sobre TESTAMENTO EN FAMILIAS DE PERSONAS CON TEA, en la que abordaremos los aspectos legales y prácticos que debemos conocer para planificar y proteger el futuro de nuestros hijos e hijas. Queremos ofrecer un espacio para aprender, resolver dudas y conocer las posibilidades que contempla la legislación española, con especial atención a las particularidades fiscales de la Comunidad de Madrid.
Porque pensar en su futuro es también una forma de cuidarles hoy.
¡APÚNTATE A NUESTRA CHARLA!
Si tienes un hijo o una hija con TEA, esta charla puede ayudarte a conocer qué opciones existen para organizar su futuro y tomar decisiones informadas.
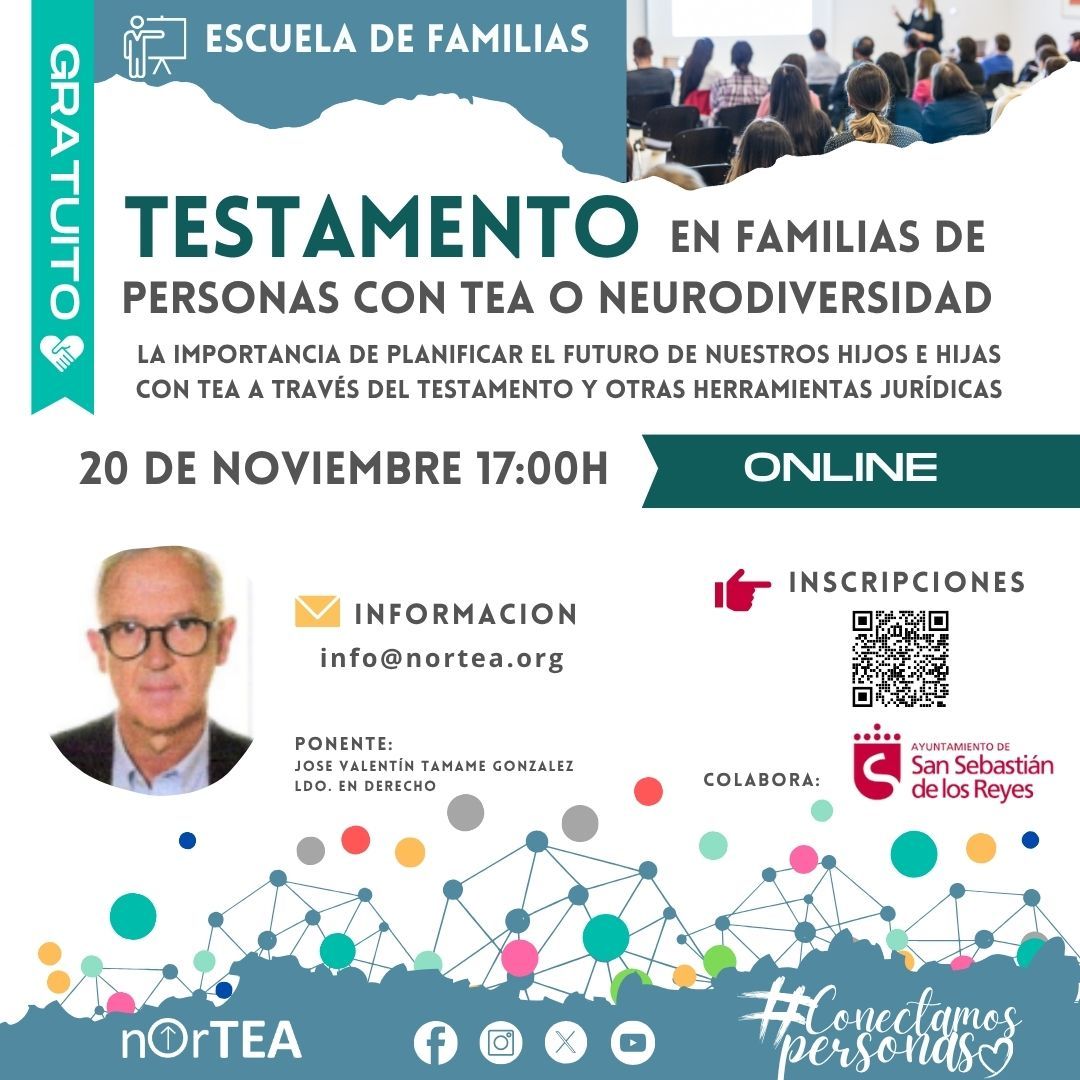
👉 INSCRÍBETE AQUÍ:
https://forms.gle/3S4K6cYd5Y6gV1Qz6
¿Tienes alguna duda sobre este tema? Te escuchamos en info@nortea.org o en nuestro Canal de WhatsApp https://chat.whatsapp.com/J655qQImNUy0sH2yqT7Mu5
Asociación NorTEA. Acompañando a las familias, también en la planificación del futuro.
Referencias legislativas y normativa de interés
- Convención Internacional sobre los Derechos de las Personas con Discapacidad (2006). Especialmente sus artículos 12 y 19, relativos al reconocimiento de la capacidad jurídica y al derecho a vivir de forma independiente y a ser incluido en la comunidad.
- Código Civil español, aprobado por Real Decreto de 24 de julio de 1889. Especialmente los artículos 665, 782, 808 y 822, relativos al otorgamiento de testamento, las sustituciones fideicomisarias, las legítimas y el derecho de habitación.
- Ley 41/2003, de 18 de noviembre, de protección patrimonial de las personas con discapacidad y de modificación del Código Civil, de la Ley de Enjuiciamiento Civil y de la normativa tributaria con esta finalidad.
- Ley 8/2021, de 2 de junio, por la que se reforma la legislación civil y procesal para el apoyo a las personas con discapacidad en el ejercicio de su capacidad jurídica.
- Real Decreto Legislativo 1/2013, de 29 de noviembre, por el que se aprueba el Texto Refundido de la Ley General de derechos de las personas con discapacidad y de su inclusión social.
- Real Decreto 888/2022, de 18 de octubre, por el que se establece el procedimiento para el reconocimiento, declaración y calificación del grado de discapacidad.
- Ley 29/1987, de 18 de diciembre, del Impuesto sobre Sucesiones y Donaciones, especialmente su artículo 20, relativo a las reducciones en las adquisiciones por causa de muerte.
- Decreto Legislativo 1/2010, de 21 de octubre, por el que se aprueba el Texto Refundido de las disposiciones legales de la Comunidad de Madrid en materia de tributos cedidos por el Estado. Especialmente su artículo 21, relativo a las reducciones por parentesco y discapacidad en el Impuesto sobre Sucesiones.
- Ley 6/2024, de 20 de diciembre, de Adaptación Normativa de la Comunidad de Madrid a la nueva terminología para referirse a las personas con discapacidad.
- Ley 2/2025, de 25 de junio, por la que se modifica el texto refundido de las disposiciones legales de la Comunidad de Madrid en materia de tributos cedidos por el Estado, para incrementar la bonificación aplicable a los parientes incluidos en el grupo III de parentesco en el Impuesto sobre Sucesiones y Donaciones y simplificar los requisitos de acceso a los beneficios fiscales en el Impuesto sobre Donaciones.
Comentarios recientes